Jeden dzień różnicy. Prawie miesiąc dłużej bez składek społecznych ZUS?
Czy wiesz, że rozpoczęcie działalności 3 listopada zamiast 1 listopada może dać Ci prawie dodatkowy miesiąc ulgi w składkach społecznych ZUS?
To nie żaden trik ani luka w przepisach. Tak działa sposób liczenia sześciu pełnych miesięcy ulga na start ZUS 2026.
Ale data otwarcia firmy to dopiero początek. Znaczenie mają także wcześniejsze zatrudnienie, współpraca z byłym pracodawcą, zawieszenie działalności i moment przejścia na kolejne ulgi.
Jeśli planujesz przejście z etatu na własną firmę albo właśnie rozpoczynasz działalność, sprawdź, na co warto zwrócić uwagę, zanim złożysz wniosek w CEIDG.
1. Jakie ulgi w ZUS przysługują nowemu przedsiębiorcy?
Osoba rozpoczynająca jednoosobową działalność gospodarczą może, po spełnieniu ustawowych warunków, korzystać z kilku rozwiązań obniżających obciążenia składkowe.
Ulga na start
Przez sześć miesięcy kalendarzowych przedsiębiorca nie podlega obowiązkowym ubezpieczeniom społecznym z działalności. Nie płaci więc z tego tytułu składek emerytalnej, rentowych i wypadkowej. Nie jest również objęty ubezpieczeniem chorobowym z działalności.
Preferencyjne składki ZUS
Po zakończeniu ulgi na start można, przy spełnieniu warunków, opłacać składki społeczne przez 24 miesiące od obniżonej podstawy, wynoszącej co najmniej 30% minimalnego wynagrodzenia.
Mały ZUS Plus
To kolejne rozwiązanie, ale nie automatyczne przedłużenie poprzednich ulg. W określonych sytuacjach pozwala ustalać podstawę składek społecznych w zależności od dochodu osiągniętego w poprzednim roku.
Ważne: ulgi dotyczące składek społecznych nie oznaczają automatycznego zwolnienia ze składki zdrowotnej.
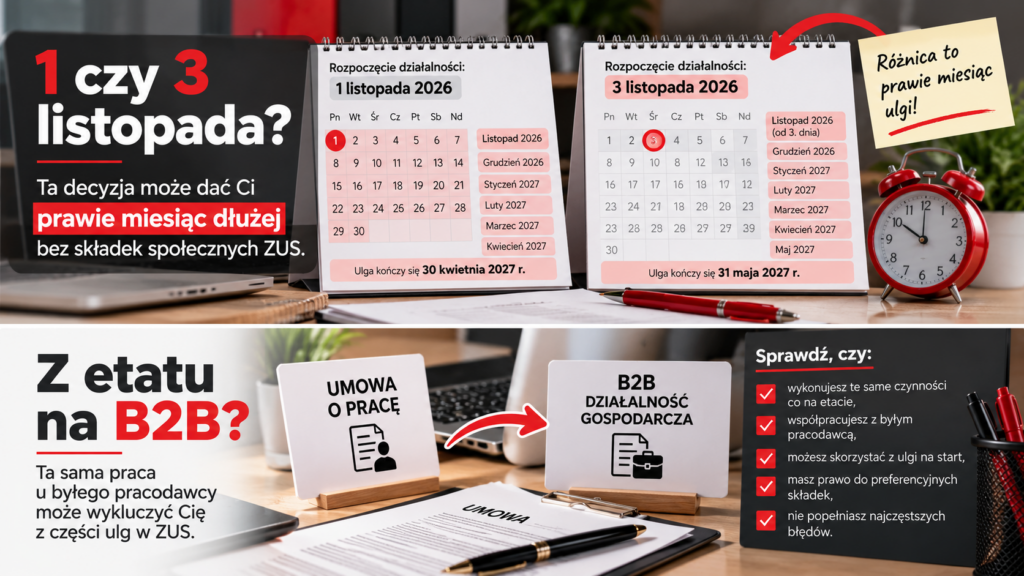
2. Firma od 1 czy od 3 dnia miesiąca? Tu zaczyna się różnica
Ulga na start trwa sześć pełnych miesięcy kalendarzowych.
I właśnie słowo „pełnych” ma tutaj ogromne znaczenie.
Jeżeli działalność rozpoczyna się pierwszego dnia miesiąca, ten miesiąc wlicza się do okresu ulgi.
Jeżeli jednak firma rusza drugiego dnia miesiąca lub później, miesiąca rozpoczęcia działalności nie wlicza się do sześciu pełnych miesięcy.
Przykład A: firma od 1 listopada 2026 roku
Przedsiębiorca rozpoczyna działalność 1 listopada 2026 roku.
Sześć miesięcy ulgi na start to:
- listopad 2026,
- grudzień 2026,
- styczeń 2027,
- luty 2027,
- marzec 2027,
- kwiecień 2027.
Ulga kończy się 30 kwietnia 2027 roku.
Przykład B: firma od 3 listopada 2026 roku
Drugi przedsiębiorca rozpoczyna działalność 3 listopada 2026 roku.
Z ulgi korzysta już od dnia rozpoczęcia działalności, ale sześć pełnych miesięcy liczy się dopiero od grudnia.
Oznacza to, że ulga obejmuje:
- okres od 3 do 30 listopada 2026,
- grudzień 2026,
- styczeń 2027,
- luty 2027,
- marzec 2027,
- kwiecień 2027,
- maj 2027.
Ulga kończy się 31 maja 2027 roku.
W praktyce drugi przedsiębiorca korzysta z ulgi przez część pierwszego miesiąca i sześć kolejnych pełnych miesięcy.
To niemal dodatkowy miesiąc bez obowiązkowych składek społecznych z działalności.
Czy zatem zawsze warto otwierać firmę drugiego dnia miesiąca?
Nie zawsze. Trzeba uwzględnić planowany termin rozpoczęcia sprzedaży, umowy z klientami, obowiązki podatkowe i składkę zdrowotną. Przesunięcie daty może być korzystne składkowo, ale niekoniecznie biznesowo.
3. Ulga na start nie oznacza braku składki zdrowotnej
To jeden z najczęstszych błędów początkujących przedsiębiorców.
Ulga na start zwalnia z obowiązkowych składek społecznych z działalności, ale co do zasady nie zwalnia ze składki zdrowotnej.
Co więcej, składka zdrowotna jest zasadniczo miesięczna i niepodzielna.
Jeżeli rozpoczniesz działalność pod koniec miesiąca, nie możesz automatycznie zakładać, że zapłacisz składkę zdrowotną tylko za kilka dni.
Jej wysokość zależy między innymi od formy opodatkowania i zasad obowiązujących w danym okresie.
Dlatego przed ustaleniem daty rozpoczęcia działalności warto sprawdzić nie tylko potencjalną oszczędność na składkach społecznych, lecz także pełne obciążenia pierwszego miesiąca.
4. Co dzieje się po zakończeniu ulgi na start?
Po wykorzystaniu ulgi na start przedsiębiorca może przejść na preferencyjne składki społeczne, jeżeli nadal spełnia ustawowe warunki.
Preferencja trwa 24 miesiące kalendarzowe.
Zobaczmy, jak wygląda to na naszych przykładach.
Firma rozpoczęta 1 listopada 2026 roku
Ulga na start: od 1 listopada 2026 do 30 kwietnia 2027.
Preferencyjne składki: od 1 maja 2027 do 30 kwietnia 2029.
Od 1 maja 2029 przedsiębiorca przechodzi na kolejne właściwe zasady rozliczania składek. Może rozważyć Mały ZUS Plus, jeżeli spełnia jego warunki.
Firma rozpoczęta 3 listopada 2026 roku
Ulga na start: od 3 listopada 2026 do 31 maja 2027.
Preferencyjne składki: od 1 czerwca 2027 do 31 maja 2029.
Od 1 czerwca 2029 przedsiębiorca stosuje kolejne właściwe zasady rozliczeń, z możliwością Małego ZUS Plus po spełnieniu warunków.
Te przykłady zakładają nieprzerwane prowadzenie działalności i pełne wykorzystanie przysługujących ulg.
Wniosek: data rozpoczęcia działalności może przesunąć nie tylko koniec ulgi na start, ale również cały harmonogram późniejszych preferencji.
5. Czy można korzystać z preferencyjnych składek przez część miesiąca i kolejne 24 miesiące?
Tak, w określonej sytuacji.
Jeżeli objęcie ubezpieczeniami społecznymi z działalności następuje w trakcie miesiąca, ten niepełny miesiąc nie jest liczony jako pierwszy z 24 pełnych miesięcy preferencji.
Przykładowo przedsiębiorca może zrezygnować z ulgi na start i zostać objęty ubezpieczeniami społecznymi od 20 października 2026 roku.
W takim przypadku okres preferencji może obejmować część października oraz 24 kolejne pełne miesiące, do 31 października 2028 roku.
Nie oznacza to jednak, że wcześniejsza rezygnacja z ulgi na start jest sposobem na zaoszczędzenie pieniędzy.
Od momentu objęcia ubezpieczeniami społecznymi pojawia się obowiązek opłacania właściwych składek. Decyzja może mieć sens ze względu na ochronę ubezpieczeniową, ale wymaga indywidualnego przeliczenia.
6. Zawieszasz działalność? Zegar ulg nadal biegnie
To kolejny szczegół, który potrafi zaskoczyć.
Przedsiębiorca korzysta z ulgi na start, a po dwóch miesiącach zawiesza działalność. Zakłada, że po wznowieniu będzie mógł wykorzystać pozostały okres.
Niestety, zawieszenie nie zatrzymuje biegu sześciomiesięcznej ulgi na start.
Podobnie jest z 24-miesięcznym okresem preferencyjnych składek.
Oznacza to, że okresy zawieszenia mogą przypadać w czasie, w którym biegnie ustawowy limit korzystania z preferencji.
Przed zawieszeniem działalności warto więc sprawdzić, kiedy dokładnie zakończy się przysługująca ulga.
7. Masz etat i własną firmę? Nie zawsze płacisz składki społeczne z obu tytułów
Wiele osób nie rezygnuje od razu z pracy.
Najpierw otwierają działalność, zdobywają klientów i sprawdzają, czy własny biznes zapewni wystarczające przychody.
To rozsądny model, ale trzeba pamiętać o zasadach zbiegu tytułów do ubezpieczeń.
Jeżeli wynagrodzenie z etatu zapewnia wymaganą ustawowo podstawę wymiaru składek, ubezpieczenia społeczne z działalności mogą nie być obowiązkowe.
Nie oznacza to automatycznego zwolnienia ze składki zdrowotnej z firmy.
Jest jeszcze jeden szczegół.
Etat nie zatrzymuje biegu 24-miesięcznego okresu preferencyjnych składek.
Może więc zdarzyć się tak, że przedsiębiorca pozostaje zatrudniony, z działalności nie ma obowiązku opłacania składek społecznych, ale okres preferencji i tak upływa.
Jeżeli planujesz odejście z etatu dopiero po kilku miesiącach prowadzenia firmy, uwzględnij to w swoim harmonogramie.
8. Z etatu na B2B u byłego pracodawcy. Kiedy tracisz prawo do ulgi?
To jeden z najważniejszych punktów całego artykułu.
Sama współpraca z byłym pracodawcą nie jest zakazana. Problem dotyczy prawa do ulg, gdy przedsiębiorca wykonuje na jego rzecz czynności pokrywające się z pracą wykonywaną wcześniej w ramach stosunku pracy.
Dla ulgi na start i preferencyjnych składek znaczenie mają czynności wykonywane jako pracownik w bieżącym lub poprzednim roku kalendarzowym przed rozpoczęciem działalności.
Nie decyduje wyłącznie nazwa umowy czy stanowiska. Liczy się to, co rzeczywiście robisz.
Przykład: księgowa przechodzi na B2B
Anna pracowała na etacie w dziale księgowości. Po rozwiązaniu umowy zakłada działalność i świadczy na rzecz tego samego podmiotu zasadniczo takie same usługi księgowe.
W tej sytuacji występuje przeszkoda w korzystaniu z ulgi na start i preferencyjnych składek podczas wykonywania tych czynności.
Przykład: grafik zakłada własną firmę
Michał pracował jako grafik. Po odejściu z etatu zakłada działalność i obsługuje wyłącznie nowych klientów.
Samo wcześniejsze zatrudnienie nie wyklucza ulg. Oczywiście Michał musi spełnić także pozostałe warunki.
Przykład: zupełnie inne usługi dla byłego pracodawcy
Katarzyna pracowała w administracji, a po otwarciu firmy zajmuje się programowaniem. Jej były pracodawca zleca jej stworzenie aplikacji.
Jeżeli nowe czynności rzeczywiście nie pokrywają się z wcześniejszymi obowiązkami pracowniczymi, sama współpraca nie musi wykluczać ulgi.
W takim przypadku warto zachować dokumentację pokazującą rzeczywisty zakres wcześniejszych i obecnych obowiązków.
Przykład: pięciu klientów, w tym były pracodawca
Piotr obsługuje pięć firm. Jedną z nich jest jego były pracodawca, dla którego nadal wykonuje te same czynności co wcześniej na etacie.
Liczba pozostałych klientów nie usuwa ograniczenia.
Nawet jeżeli były pracodawca odpowiada za niewielką część przychodów, trzeba przeanalizować wpływ tej współpracy na prawo do ulg.
9. Czy wystarczy poczekać do stycznia, żeby przejść na B2B?
Nie zawsze.
Załóżmy, że pracownik kończy zatrudnienie w grudniu 2026 roku i od stycznia 2027 roku chce wykonywać te same obowiązki na własnej działalności dla tego samego pracodawcy.
Zmiana roku kalendarzowego nie rozwiązuje automatycznie problemu.
Rok 2026 pozostaje poprzednim rokiem kalendarzowym w stosunku do rozpoczęcia działalności w 2027 roku.
Inaczej może wyglądać sytuacja osoby, która zakończyła zatrudnienie w 2025 roku, a działalność rozpoczyna dopiero w 2027 roku.
W takim przypadku, dla warunku dotyczącego wcześniejszego zatrudnienia przy rozpoczęciu działalności, znaczenie mają lata 2026 i 2027.
Nie oznacza to jednak automatycznego prawa do wszystkich ulg. Nadal trzeba sprawdzić pozostałe warunki, daty i charakter współpracy.
Ważne: jeżeli zakres usług częściowo pokrywa się z wcześniejszą pracą, nie warto rozstrzygać prawa do ulgi wyłącznie na podstawie nazwy stanowiska lub opisu na fakturze. Taki przypadek wymaga indywidualnej analizy.
10. Mały ZUS Plus w 2026 roku. Nowe zasady liczenia miesięcy
Po zakończeniu wcześniejszych preferencji część przedsiębiorców może korzystać z Małego ZUS Plus.
Od 1 stycznia 2026 roku obowiązują nowe zasady liczenia okresów korzystania z tej ulgi.
Można korzystać z niej maksymalnie przez 36 miesięcy kalendarzowych w każdym 60-miesięcznym okresie prowadzenia działalności, przy spełnieniu ustawowych warunków.
Tutaj pojawia się ciekawa różnica.
Przy uldze na start rozpoczęcie działalności w trakcie miesiąca może wydłużyć faktyczny czas korzystania z preferencji.
Natomiast przy Małym ZUS Plus nawet jeden dzień korzystania z ulgi oznacza wykorzystanie całego miesiąca limitu.
Nie można więc zakładać, że wszystkie ulgi ZUS liczone są według tej samej zasady.
Składki ZUS to tylko jeden z kosztów prowadzenia działalności. Zobacz także nasz poradnik: Jak obniżyć koszty prowadzenia firmy w 2026 roku?
11. Mały ZUS Plus: pułapka 60 dni i limitu przychodu
Aby korzystać z Małego ZUS Plus, przedsiębiorca musi spełniać określone warunki.
Wśród nich znajdują się między innymi:
- przychód z działalności w poprzednim roku nieprzekraczający 120 000 zł;
- odpowiednie proporcjonalne obniżenie tego limitu, jeżeli działalność była prowadzona tylko przez część poprzedniego roku;
- prowadzenie działalności przez co najmniej 60 dni w poprzednim roku kalendarzowym;
- brak określonych ustawowo wyłączeń;
- prawidłowe zgłoszenie do ZUS.
To oznacza, że jeden dzień może mieć znaczenie również tutaj.
Jeżeli przedsiębiorca prowadził działalność w poprzednim roku krócej niż 60 dni, nie spełnia tego warunku Małego ZUS Plus na kolejny rok.
Trzeba też pamiętać, że przychód 120 000 zł nie jest pełnym limitem dla każdej firmy, niezależnie od daty jej rozpoczęcia. Gdy działalność była prowadzona tylko przez część roku, limit ustala się proporcjonalnie.
12. Czy niższe składki zawsze są korzystne?
Nie zawsze należy patrzeć wyłącznie na oszczędność.
Podczas ulgi na start przedsiębiorca nie podlega z działalności ubezpieczeniom społecznym, więc sama ta działalność nie zapewnia mu świadczeń z tych ubezpieczeń.
Przykładowo nie uzyska z tego tytułu zasiłku chorobowego.
Z kolei preferencyjna podstawa składek może wpływać na wysokość świadczeń związanych z ubezpieczeniami społecznymi i przyszłej emerytury.
Dlatego warto rozważyć nie tylko to, ile składek zapłacisz, ale również jaką ochronę ubezpieczeniową będziesz mieć.
13. Jak zgłosić się do ZUS i nie przegapić zmiany ulgi?
Rejestracja działalności w CEIDG nie oznacza, że przedsiębiorca może zapomnieć o zgłoszeniach ubezpieczeniowych.
W zależności od sytuacji wykorzystuje się między innymi:
- ZUS ZZA – zgłoszenie do ubezpieczenia zdrowotnego, gdy z danego tytułu przedsiębiorca podlega tylko temu ubezpieczeniu;
- ZUS ZUA – zgłoszenie do ubezpieczeń społecznych i zdrowotnego;
- ZUS ZWUA – wyrejestrowanie z dotychczasowych ubezpieczeń, na przykład przy zmianie tytułu lub kodu ubezpieczenia.
Co do zasady na zgłoszenie do ubezpieczeń przewidziano siedem dni od powstania obowiązku.
Przy przejściu z ulgi na start na preferencyjne składki trzeba więc dopilnować nie tylko daty, ale również odpowiedniego zgłoszenia.
Część dokumentów można przekazać w związku z rejestracją lub zmianą wpisu w CEIDG. Warto jednak sprawdzić, czy ZUS prawidłowo odnotował zgłoszenie.
14. Siedem pytań przed otwarciem firmy
Zanim wybierzesz datę rozpoczęcia działalności, sprawdź:
- Czy wcześniej prowadziłeś działalność gospodarczą i kiedy ją zakończyłeś lub zawiesiłeś?
- Czy firma ma rozpocząć działalność pierwszego dnia miesiąca, czy później?
- Czy zamierzasz świadczyć usługi dla byłego pracodawcy?
- Czy zakres tych usług pokrywa się z wcześniejszymi obowiązkami na etacie?
- Czy nadal będziesz zatrudniony na umowę o pracę?
- Kiedy zakończy się ulga na start i kiedy upłyną 24 miesiące preferencji?
- Czy znasz wysokość składki zdrowotnej oraz terminy zgłoszeń do ZUS?
Te pytania warto zadać jeszcze przed rejestracją firmy, a nie dopiero przy pierwszym rozliczeniu składek.
Najczęstsze pytania przedsiębiorców
Czy firma założona 2 dnia miesiąca daje dłuższą ulgę na start?
Może dać dłuższy faktyczny okres korzystania z ulgi, ponieważ obejmie część miesiąca rozpoczęcia działalności oraz sześć kolejnych pełnych miesięcy kalendarzowych.
Czy podczas ulgi na start płaci się składkę zdrowotną?
Co do zasady tak. Ulga na start nie obejmuje składki zdrowotnej.
Czy zawieszenie firmy przedłuża ulgę na start?
Nie. Okres sześciu miesięcy biegnie także podczas zawieszenia działalności.
Czy mogę jednocześnie pracować na etacie i prowadzić działalność?
Tak. Obowiązek składek społecznych z działalności zależy jednak od zasad zbiegu tytułów do ubezpieczeń. Sam etat nie zatrzymuje biegu okresu preferencyjnych składek.
Czy mogę wystawiać faktury byłemu pracodawcy?
Tak, ale wykonywanie na jego rzecz czynności pokrywających się z wcześniejszą pracą na etacie może wykluczać korzystanie z określonych ulg ZUS.
Czy po preferencyjnym ZUS automatycznie przysługuje Mały ZUS Plus?
Nie. Mały ZUS Plus ma własne warunki i wymaga prawidłowego zgłoszenia.
Podsumowanie. ZUS warto zaplanować jeszcze przed otwarciem firmy
Jeden dzień różnicy w dacie rozpoczęcia działalności może oznaczać niemal dodatkowy miesiąc ulgi na start.
Ale to niejedyny termin, na który trzeba uważać.
Zawieszenie firmy nie zatrzymuje biegu podstawowych ulg. Równoległa praca na etacie nie zatrzymuje 24-miesięcznego okresu preferencji. Współpraca z byłym pracodawcą może wykluczać prawo do ulg, a Mały ZUS Plus rządzi się odrębnymi zasadami liczenia miesięcy.
Dlatego najlepiej zaplanować cały harmonogram składek jeszcze przed rozpoczęciem działalności, zamiast analizować go dopiero po otrzymaniu pierwszego rozliczenia.
W EKONOMIK Biuro Rachunkowe w Poznaniu od ponad 25 lat wspieramy przedsiębiorców w sprawach księgowych i rozliczeniowych. Wiemy, że dobrze wybrana data i prawidłowo ustalone obowiązki składkowe mogą mieć realne znaczenie dla budżetu nowej firmy.
Więcej praktycznych informacji znajdziesz w naszej Strefie Wiedzy Przedsiębiorcy:
Podstawy prawne i źródła
- Ustawa Prawo przedsiębiorców, w szczególności art. 18.
- Ustawa o systemie ubezpieczeń społecznych, w szczególności art. 18a i 18c oraz przepisy dotyczące zbiegu tytułów ubezpieczeniowych.
- ZUS – ulga na start i preferencyjne składki: https://www.zus.pl/pl/firmy/rozliczenia-z-zus/skladki-preferencyjne
- ZUS – informacje o składce zdrowotnej: https://www.zus.pl/
- ZUS – informacje o Małym ZUS Plus i zmianach obowiązujących od 2026 roku: https://www.zus.pl/
- Internetowy System Aktów Prawnych i ELI: https://eli.gov.pl/
Stan prawny: 23 października 2026 roku. Materiał ma charakter informacyjny. Prawo do ulg zależy od indywidualnej sytuacji przedsiębiorcy, a niektóre przypadki, zwłaszcza współpraca z byłym pracodawcą, wymagają odrębnej analizy.